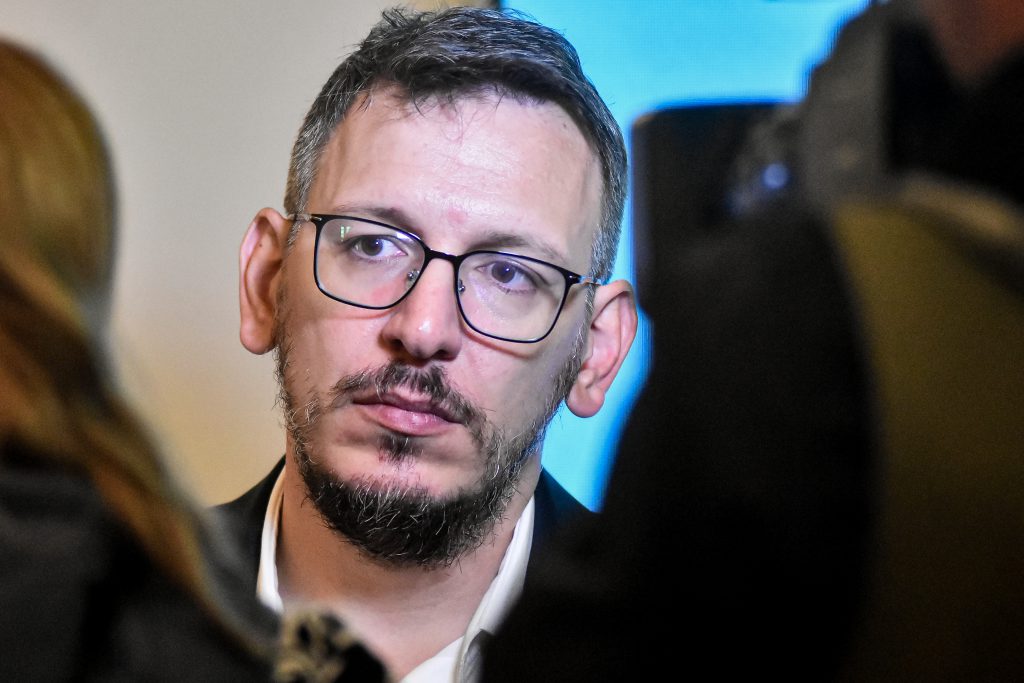
Juan Cuattromo: “El sueldo dura menos y hay una situación de angustia en muchísimas familias”
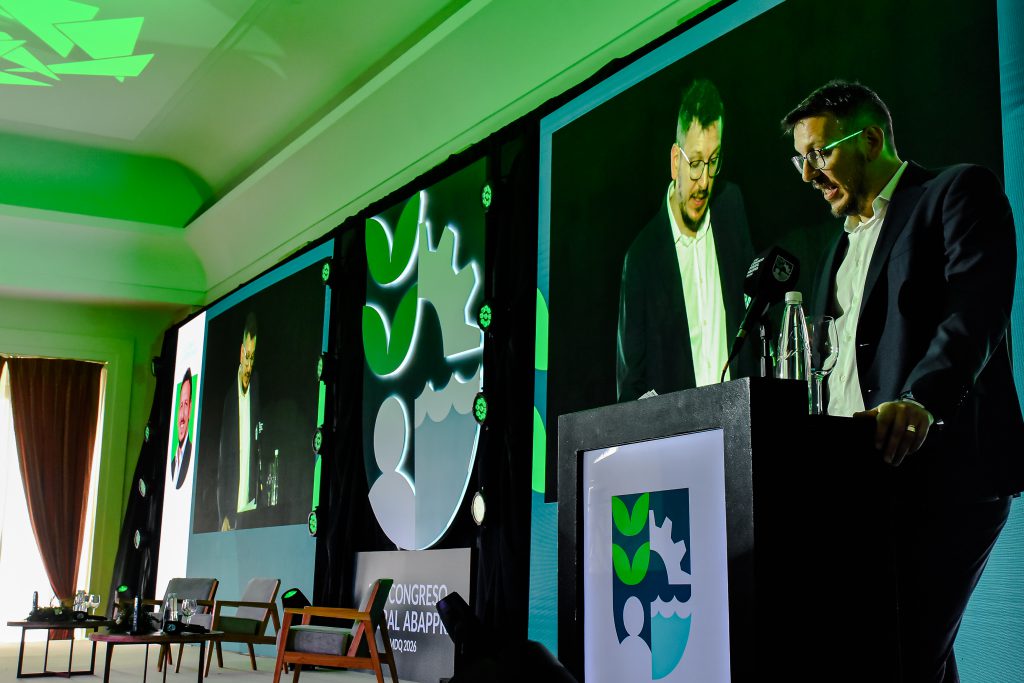
El presidente del Banco Provincia encabezó el quinto Congreso Federal de ABAPPRA, que reunió a más de 250 participantes en el Gran Hotel Provincial. Analizó el impacto de la política económica nacional en los salarios, el consumo y la producción, y anticipó que habrá "importantes beneficios" para la temporada.

Por Gonzalo Gobbi
El presidente del Banco Provincia, Juan Cuattromo, encabezó en Mar del Plata el quinto Congreso Federal de la Asociación de Bancos Públicos y Privados de la República Argentina (ABAPPRA), un encuentro que reunió a más de 250 participantes en el Gran Hotel Provincial y convocó a representantes de entidades bancarias de distintos puntos del país y de Latinoamérica para debatir sobre el fututo del sistema financiero, la transformación tecnológica y la coyuntura económica.
En diálogo con LA CAPITAL, Cuattromo analizó el impacto de las políticas económicas en la actividad productiva, el empleo y el poder adquisitivo de los trabajadores. Advirtió que los salarios pierden capacidad de compra y que las empresas destinan cada vez menos recursos a inversiones. El contexto, dijo, genera angustia preocupación en distintos sectores.
—El Banco Provincia reunió en Mar del Plata a un amplio sector de las entidades bancarias de la Argentina y de Latinoamérica. ¿Qué importancia tiene este encuentro en el contexto actual?
—Este quinto Congreso Federal de ABAPPRA nos da mucha satisfacción. La entidad tiene fundamentalmente como bancos asociados a bancos provinciales públicos, bancos privados de escala regional y banca cooperativa. Es decir, una banca muy comprometida con la realidad de los diferentes territorios de nuestro país. Con más de 250 inscriptos, esta jornada nos permite discutir las tensiones propias del sistema financiero, tanto por el impacto de la transformación tecnológica como por el diseño de la política económica actual. Buscamos analizar cómo todo esto afecta a la producción, a las pymes, a los productores y a la industria, que son los clientes de los bancos que componen nuestra asociación.
—Al tratarse de un encuentro con una impronta federal, ¿qué reflexión le genera la coyuntura económica?
—Lo primero es tomar nota de que las realidades, las actividades económicas y las formas de vida de cada comunidad son diferentes, pero a la vez tienen similitudes. Existe una necesidad de acceso a un sistema financiero que entienda las demandas de la gente del trabajo y de la producción. Hacerlo en Mar del Plata nos da la oportunidad de reflexionar sobre cómo impactan las políticas económicas en los territorios y en las realidades locales. Todos nuestros bancos son subnacionales, son bancos provinciales. Por lo tanto, trabajamos mucho y buscamos tener un impacto importante, pero sabemos que la herramienta local es acotada dentro de un determinado contexto. Y lo digo porque esta región es una de las más afectadas por el entorno económico.
—¿En qué aspectos observa que la región está entre las más afectadas?
—No solo lo vemos a través de los indicadores del banco, sino también cuando hablamos con los distintos sectores, cuando nos encontramos y dialogamos con la industria naval, con los referentes de la actividad turística, con la industria integrada de la papa y con el Parque Industrial. Pertenecer y transitar los territorios implica salir del escritorio y entender estas realidades concretas que hoy, la verdad, son muy desafiantes.
—En relación con el sector turístico, ¿qué medidas y beneficios implementará el Banco Provincia para la temporada 2027?
—Vamos a tener una evolución e innovación tecnológica muy importante en lo que respecta a facilitarles los cobros a los comercios. Vamos a estar trabajando muy fuerte en eso en toda esta región. También vamos a tener durante el verano programas, importantes beneficios y actividades. Estamos trabajando en eso, pero todavía no puedo anticipar más detalles. Solo puedo decir que vamos a estar muy presentes en Mar del Plata y en toda la región.
—Recientemente se conoció que Mar del Plata encabeza el ranking de ventas de autos con los préstamos del Banco Provincia. ¿Cómo analiza ese resultado?
—Esto forma parte de lo que hacemos de manera permanente, buscando herramientas y mecanismos para que la gente pueda acceder. Ahora estamos desarrollando nuevos canales de gestión para que las personas puedan comprar un auto. Efectivamente, uno de los lugares donde más impacto tuvimos fue Mar del Plata, con una propuesta totalmente digital, sin burocracia y muy eficiente. Algo similar ocurre con las soluciones para la vivienda, los préstamos hipotecarios y la compra de materiales. Estamos buscando, con creatividad, recursos, tecnología y cercanía, sostener y acompañar al comercio, a la industria y a quienes viven de su trabajo, incluso en esta coyuntura tan difícil. Eso es lo que nos define como banco.
—Hace poco, el Banco Provincia difundió un informe que refleja que el sueldo cada vez dura menos y que el impacto es más fuerte en los ingresos más bajos. ¿Qué repercusión tuvo y qué análisis hace de esos datos?
—Lo que hicimos fue tomar los sueldos que paga el banco al sector privado. Excluimos a las personas que, cuando cobran, transfieren el dinero a otro banco, porque eso también podía generar una distorsión, y nos quedamos con quienes utilizan al Banco Provincia como entidad principal, es decir, quienes realizan sus transacciones a través de nosotros. Lo que vimos es que, efectivamente, el sueldo dura menos. Eso es una evidencia.
Lo que nosotros aportamos es esa capilaridad diaria, pero después, cuando uno mira los datos del INDEC, del Ministerio de Capital Humano o del propio Banco Central sobre la situación macroeconómica, los salarios y el empleo, encuentra evidencia consistente. No es que nosotros decimos que el salario no alcanza y después aparecen indicadores que muestran que está subiendo. Toda la evidencia de la realidad del mercado de trabajo es muy clara, preocupante y sobre todo muy difícil.
—Si la evidencia es tan consistente, ¿por qué cree que el presidente Javier Milei afirma que es mentira que la gente no llega a fin de mes?
—Eso se responde solo. Alcanza con estar en contacto con cualquiera de nuestros vecinos y vecinas, conversar con los ciudadanos o ir a un comercio que te dice que no vendió nada. Hay empresas localizadas en Mar del Plata que nos piden que sostengamos y potenciemos Provincia Compras, porque realmente el comercio se mueve cuando nosotros ofrecemos 24 o 12 cuotas para comprar a través de nuestro marketplace. Eso tiene mucho impacto porque, de lo contrario, no venden.
No creo que haya que entrar en una discusión sobre el fenómeno porque existe mucha evidencia consistente. Por ejemplo, el propio Banco Central tiene un informe que muestra que hoy el 25% del salario se destina al pago de servicios financieros. Ese porcentaje creció más de 10 puntos en el último año y hace que el sueldo dure menos.
—¿Qué consecuencias concretas tiene esta situación en la vida cotidiana de las familias?
—Por ejemplo, más de un millón de personas dejó de pagar la prepaga o se dio de baja. ¿Por qué? Porque el sueldo no alcanza. Entonces, el problema no es tanto discutir el dato, porque todo es muy consistente. El tema es la falta de respuesta. Es no entender que esto requiere un determinado diseño de política económica que hoy en Argentina está ausente y nos deja en una situación de angustia a muchísimas familias. Eso es lo que más nos preocupa.
—¿Cómo se refleja este escenario en el sector productivo y en la demanda de créditos?
—En este escenario hay una menor demanda de créditos. Las empresas tienen una estrategia que muchas veces pasa por sostener la operación y la subsistencia. Nosotros, por ejemplo, colocamos aproximadamente dos billones de pesos mensuales en créditos a las empresas. Bueno, menos del 2% se destina a inversión. El grueso del financiamiento es para descuento de cheques y capital de trabajo, con plazos de 90 días o seis meses.
Esa es la realidad actual de los sectores de la producción y del trabajo. Porque, justamente, si no hay salario, el empleo se deteriora. Además, hay menos ingresos disponibles por la suba de los servicios y por el peso de los servicios financieros. La consecuencia es que se consume menos. Y cuando se consume menos, las empresas venden menos y tienen menos ingresos.
Es una evidencia y una historia conocida. El único problema es que, en lugar de estar discutiendo cómo abordamos esta situación, estamos discutiendo el diagnóstico. Eso es problemático, simplemente porque perdemos el tiempo cuando deberíamos estar dando respuestas a los problemas que nuestros ciudadanos y ciudadanas viven todos los días.
Lo más visto hoy
- 1Cómo estará el clima este domingo en Mar del Plata « Diario La Capital de Mar del Plata
- 2Pronostican más tormentas para este sábado y domingo « Diario La Capital de Mar del Plata
- 3Falleció Eduardo Cao, referente del periodismo marplatense « Diario La Capital de Mar del Plata
- 4Vallejos suma y sigue: obtuvo otra gran victoria en la UFC « Diario La Capital de Mar del Plata
- 5Anatomía de una audacia: el marplatense que engañó al Cartel de Juárez « Diario La Capital de Mar del Plata